Сравнивая платёжных провайдеров в Азербайджане, выясните, как предлагаемая услуга проверяет получателя и что происходит, если найти его не удалось. Знакомое название способа оплаты может создавать впечатление готового решения. Но бизнесу нужно понимать, кто получит деньги, какие сведения подтверждаются и какая запись доказывает результат. Именно эти детали должны определять выбор кандидатов для приёма и бизнес-выплат в AZN до начала интеграции.
Числа для предметного сравнения провайдеров
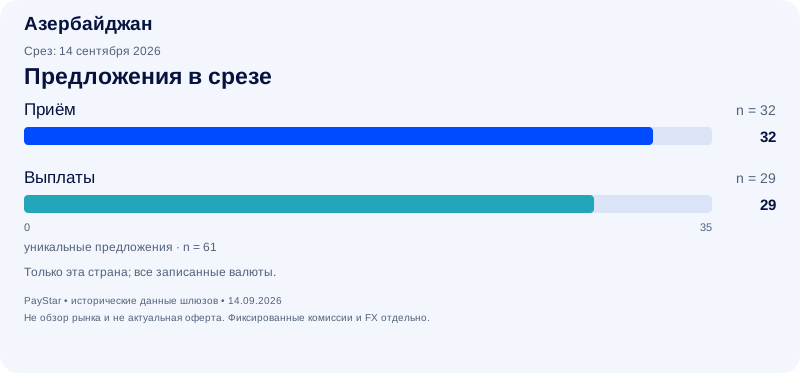
Мы разобрали исторические платёжные предложения, связанные только с этой страной. Всего уникальных записей: 61. Приём платежей: 32; выплаты: 29. На их основе можно предметно сравнить стоимость платежей, доступность денег и операционные требования. Предложения с несколькими странами исключены из расчётов: таких записей 65.
Источник — выгрузка PayStar от 14 сентября 2026 года с данными, предоставленными платёжными шлюзами. Агрегаты пересчитаны, но коммерческие заявления независимо не подтверждены. Это историческая выборка, а не обзор рынка, число PSP или методов, доказательство действующих подключений или текущей доступности. Условия могут меняться еженедельно и чаще. Независимые связи страны, валюты и метода не подтверждают все возможные платёжные маршруты. Число предложений по направлениям и график расчётных сроков охватывают все записанные валюты. Только сравнение процентов ниже ограничено записями комиссий в AZN.

Что показывают записанные процентные компоненты в AZN
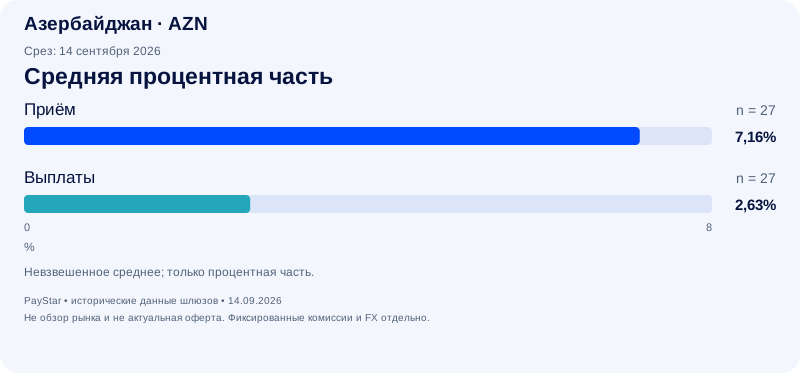
Мы считаем среднее арифметическое явно указанных процентных компонентов в AZN, с одинаковым весом каждого сопоставимого предложения. Запись включена только при совпадении структурированного процента с одним однозначным процентом в исходном описании комиссии. Другая валюта комиссии, пропущенный процент и неоднозначное описание исключены.
Также исключены проценты с оговорками «от», диапазонами, тарифными ступенями и явно ограниченными категориями клиентов. Точный номинальный процент может остаться в выборке при фиксированном минимуме или максимуме комиссии; эти ограничения всё равно влияют на итоговое списание.
| Направление | n | Среднее | Медиана | Диапазон |
|---|---|---|---|---|
| Приём | 27 | 7,16% | 7% | 5,5–10,5% |
| Выплаты | 27 | 2,63% | 2,5% | 2–3,5% |

Это процентные компоненты, а не полная цена платежа. Отдельно нужно учитывать фиксированные комиссии, FX, налоги, резервы, минимумы, возвраты и другие нестандартные операции. Выборка не взвешена по обороту, не содержит измеренной конверсии и не позволяет ранжировать качество провайдеров. Малые или недостаточно независимые группы не публикуются.
Условный расчёт для одного платежа
Возьмём условный платёж 20 AZN; это не типичный чек рынка. Применение округлённых средних из таблицы даёт:
- Приём: 20 AZN × 7,16% = 1,43 AZN.
- Выплаты: 20 AZN × 2,63% = 0,53 AZN.
Каждая строка — отдельное направление, а не общая цена комплексной услуги. Расчёт показывает только процентную часть. До расчёта чистой выручки запросите актуальные условия для вашего чека, оборота, модели бизнеса и валюты расчётов.
Важно, когда деньги становятся доступны

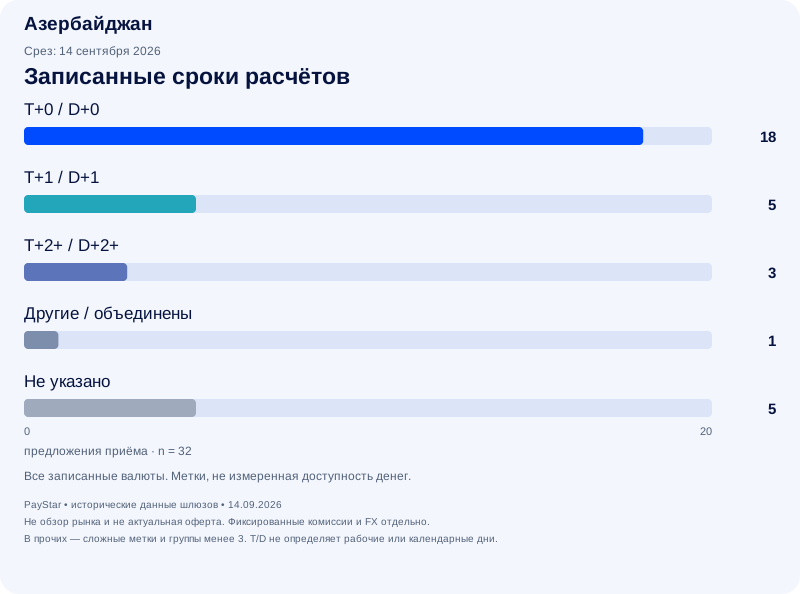
Успешное уведомление об оплате и деньги, доступные бизнесу, — разные события. Используйте записанные сроки как вопросы к провайдеру: что запускает отсчёт, какой действует cut-off, учитываются ли выходные, на какой счёт приходят средства и могут ли резерв или проверка отложить доступность?
Для выплат согласуйте предфинансирование, проверку получателя, обработку отказов и отражение вернувшихся денег в остатке. Срок расчётов по приёму не доказывает время завершения выплаты.
Пример планирования денежного буфера
Если бизнес должен ежедневно финансировать обязательства на 2 000 AZN, разрыв в один день требует 2 000 AZN, в три дня — 6 000 AZN. Дополнительный буфер составляет 4 000 AZN. Это условная модель постоянного потока без комиссий, резервов и колебаний, а не наблюдаемое обещание сроков расчётов.
Разделяйте платёжную систему, идентификатор и сценарий оплаты
3 марта 2026 года Центральный банк объявил о приостановке отдельного приложения AniPay и сайта anipay.az с 4 марта 2026 года. В сообщении указано, что функции AniPay доступны в приложениях мобильного банкинга; конкретный канал банка-участника нужно подтвердить. Для бизнеса проверяйте фактический канал банка или PSP, а не рассматривайте прежний отдельный портал как действующий способ доступа. Центральный банк: сообщение о приостановке каналов AniPay.
Для AZQR существуют отдельные требования, утверждённые 12 ноября 2025 года: они описывают структуру QR-кода и сценарии оплаты продавцу. В требованиях к провайдеру указывайте AZQR отдельно, не воспринимая его как другое название потребительского приложения. Центральный банк: требования к AZQR.
При проверке кандидата зафиксируйте четыре элемента: платёжную систему, используемый идентификатор или реквизиты счёта, пользовательский сценарий и провайдера, который предлагает его вашему бизнесу. Попросите PSP продемонстрировать именно это сочетание. Описание услуги для потребителя само по себе не подтверждает нужный API для бизнеса, доступность счёта или коммерческие условия.
Включите поиск получателя в проверку кандидата
Полезный местный ориентир — приложение 3 к операционным правилам системы мгновенных платежей Центрального банка 2026 года. В нём описаны привязка счёта к AniPay ID, получение реквизитов получателя, показ его имени в маскированном виде и подтверждение пользователем. Предусмотрено и информирование, если идентификатор не существует либо к нему не привязан счёт. Эти положения относятся к электронному банкингу участников системы. Центральный банк: операционные правила IPS, приложение 3.
Используйте этот контекст для конкретных вопросов об интеграции. Что ваш бизнес может увидеть до отправки выплаты? Кто подтверждает направление перевода? Как провайдер отличает ненайденный идентификатор от отклонённого или завершённого перевода? Запросите образцы ответов и пояснение, какие следующие действия разрешает каждый результат.
Подтверждение получателя — лишь один элемент проверки. Отдельно выясните допустимое назначение платежа, требования к получателю и порядок изменения сохранённых реквизитов. Узнаваемое имя на экране не отвечает на эти вопросы.
Местный сценарий: сохранённый AniPay ID не удаётся найти
Предложите кандидату разобрать условный случай: компания хочет заплатить местному исполнителю в AZN по сохранённому AniPay ID, но к идентификатору больше не привязан счёт. Сначала установите, поддерживает ли предлагаемая услуга такое назначение выплаты и такой способ указания получателя вообще.
Затем разберите ошибку. Получатель не найден ещё до создания платежа? Платёжное поручение отклонено? Или операция уже существует, но результат пока неизвестен? Уточните, какие данные различают эти состояния и были ли деньги списаны или зарезервированы. Общее сообщение об ошибке оставляет следующий шаг неопределённым.
Если получатель сообщает новый идентификатор, определите, кто проверяет новые реквизиты и какое подтверждение сохраняется. Перед повторной отправкой выясните судьбу предыдущего запроса. Неизвестный результат требует проверки через согласованный с PSP запрос статуса или поддержку: иначе новая выплата может продублировать уже завершённую операцию.
Запросите демонстрацию реального продукта и документированный порядок повторной отправки. Это проверка кандидата, а не утверждение, что каждый PSP предоставляет поиск получателя, определённый код ошибки или автоматическое восстановление. Ответ должен объяснить операторам, когда исправлять данные, когда разбирать неопределённый результат и что даёт основание повторить выплату.
Сравнивайте приём платежей и выплаты в AZN отдельно
Во время переговоров используйте краткую таблицу подтверждений:
| Решение | Что запросить для приёма | Что запросить для выплат |
|---|---|---|
| Соответствие бизнесу | Подтверждение допустимых компании, деятельности и канала оплаты | Подтверждение отправителя, категорий получателей и назначений |
| Получатель и ссылка на операцию | Данные продавца на экране плательщика; возвращаемый идентификатор платежа | Поддерживаемые реквизиты или идентификаторы; проверки перед отправкой |
| Результат | Уведомление, запрос статуса и пример платежа без найденного заказа | Разные ответы для неверного адресата, ожидания, отказа и завершения |
| Нестандартные ситуации | Возвраты, дублирующие оплаты и ответственность за разбор | Правила повтора, защита от дублирования и возвратившиеся выплаты |
| Доступность денег | Расчётный счёт, валюта, удержания и график перечисления | Счёт финансирования, доступный остаток, комиссии и лимиты |
Ответы должны относиться к конкретной предлагаемой услуге. Если один PSP обеспечивает приём, а другой выплаты, сравните не только цены, но и передачу данных между ними. Определите, какая команда сверяет входящие поступления, исходящие переводы и выписки каждого провайдера.
Для расчётов выясните, когда средства становятся доступны на счёте, с которым будет работать бизнес. Если валюта предложения отличается от нужной валюты счёта, зафиксируйте этап конвертации, принцип определения курса и удержания. Рассмотрите их вместе с образцом выписки до сравнения основных комиссий.
Задача сверки платежей здесь конкретна: команда должна связать каждый запрос на выплату с подтверждённым результатом и соответствующим движением по счёту.
Роль PayStar
PayStar предоставляет информацию для сравнения платёжных решений и, если это согласовано, технический слой для подключения и управления ими. PayStar не является банком или поставщиком платёжных услуг и не принимает, не хранит и не осуществляет расчёты по средствам клиентов или бизнеса от своего имени.
Вы выбираете платёжного провайдера и заключаете с ним прямой договор. Провайдер обрабатывает платежи и выполняет расчёты по этому договору. Доступность услуги, необходимые разрешения и коммерческие условия проверяются для вашей компании и задачи. Описание метода в статье не означает, что он доступен через PayStar именно вашему бизнесу.
Информация о платёжных вариантах бесплатна. Обработка платежей и согласованные технические услуги имеют отдельные коммерческие условия.
Официальные источники и рамки исследования
Проверка источников: 8 октября 2026. Дата выгрузки остаётся 14 сентября 2026. Описания местных систем дают контекст, а не подтверждение возможностей конкретного провайдера.