Продавцу, который выбирает платёжного провайдера в Казахстане, нужен точный ответ на знакомое обещание: «Мы поддерживаем QR». Какие клиенты смогут платить, через какие приложения и в рамках какого договора с продавцом? От этого зависит, заменит ли новая схема несколько отдельных способов оплаты или просто добавит ещё один. Межбанковский QR делает такое сравнение особенно актуальным. Начните с состава участников, эквайрингового договора продавца и реального пути покупки. Для деловых выплат отдельно оцените получателя и назначение платежа.
Числа для предметного сравнения провайдеров
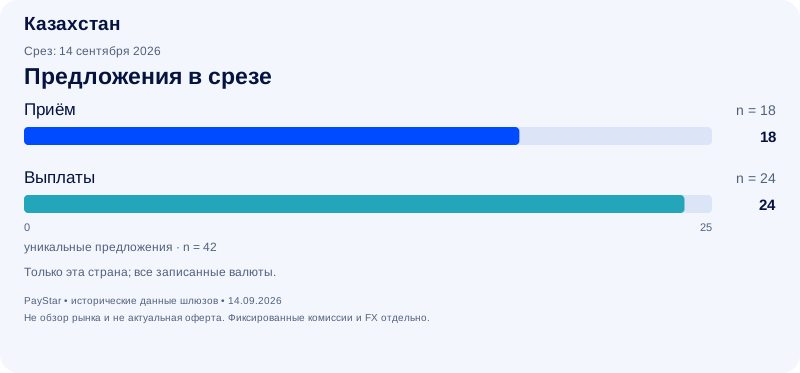
Мы разобрали исторические платёжные предложения, связанные только с этой страной. Всего уникальных записей: 42. Приём платежей: 18; выплаты: 24. На их основе можно предметно сравнить стоимость платежей, доступность денег и операционные требования. Предложения с несколькими странами исключены из расчётов: таких записей 82.
Источник — выгрузка PayStar от 14 сентября 2026 года с данными, предоставленными платёжными шлюзами. Агрегаты пересчитаны, но коммерческие заявления независимо не подтверждены. Это историческая выборка, а не обзор рынка, число PSP или методов, доказательство действующих подключений или текущей доступности. Условия могут меняться еженедельно и чаще. Независимые связи страны, валюты и метода не подтверждают все возможные платёжные маршруты. Число предложений по направлениям и график расчётных сроков охватывают все записанные валюты. Только сравнение процентов ниже ограничено записями комиссий в KZT.

Что показывают записанные процентные компоненты в KZT
Мы считаем среднее арифметическое явно указанных процентных компонентов в KZT, с одинаковым весом каждого сопоставимого предложения. Запись включена только при совпадении структурированного процента с одним однозначным процентом в исходном описании комиссии. Другая валюта комиссии, пропущенный процент и неоднозначное описание исключены.
Также исключены проценты с оговорками «от», диапазонами, тарифными ступенями и явно ограниченными категориями клиентов. Точный номинальный процент может остаться в выборке при фиксированном минимуме или максимуме комиссии; эти ограничения всё равно влияют на итоговое списание.
| Направление | n | Среднее | Медиана | Диапазон |
|---|---|---|---|---|
| Приём | 13 | 8,95% | 8,5% | 7–12% |
| Выплаты | 15 | 3,95% | 3,8% | 2,5–8,5% |

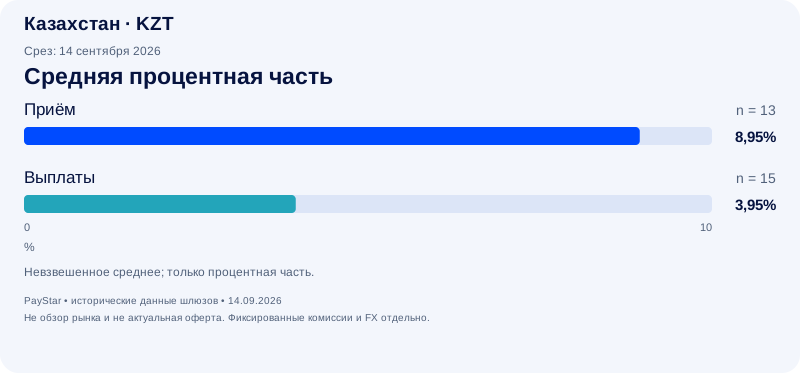
Это процентные компоненты, а не полная цена платежа. Отдельно нужно учитывать фиксированные комиссии, FX, налоги, резервы, минимумы, возвраты и другие нестандартные операции. Выборка не взвешена по обороту, не содержит измеренной конверсии и не позволяет ранжировать качество провайдеров. Малые или недостаточно независимые группы не публикуются.
Условный расчёт для одного платежа
Возьмём условный платёж 10 000 KZT; это не типичный чек рынка. Применение округлённых средних из таблицы даёт:
- Приём: 10 000 KZT × 8,95% = 895 KZT.
- Выплаты: 10 000 KZT × 3,95% = 395 KZT.
Каждая строка — отдельное направление, а не общая цена комплексной услуги. Расчёт показывает только процентную часть. До расчёта чистой выручки запросите актуальные условия для вашего чека, оборота, модели бизнеса и валюты расчётов.
Важно, когда деньги становятся доступны

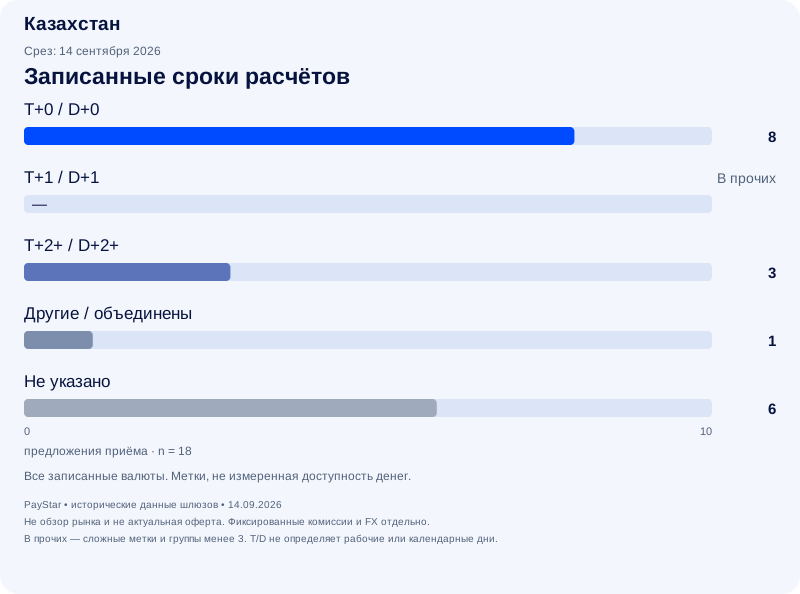
Успешное уведомление об оплате и деньги, доступные бизнесу, — разные события. Используйте записанные сроки как вопросы к провайдеру: что запускает отсчёт, какой действует cut-off, учитываются ли выходные, на какой счёт приходят средства и могут ли резерв или проверка отложить доступность?
Для выплат согласуйте предфинансирование, проверку получателя, обработку отказов и отражение вернувшихся денег в остатке. Срок расчётов по приёму не доказывает время завершения выплаты.
Пример планирования денежного буфера
Если бизнес должен ежедневно финансировать обязательства на 1 000 000 KZT, разрыв в один день требует 1 000 000 KZT, в три дня — 3 000 000 KZT. Дополнительный буфер составляет 2 000 000 KZT. Это условная модель постоянного потока без комиссий, резервов и колебаний, а не наблюдаемое обещание сроков расчётов.
Проверьте сервис участников, затем условия подключения продавца
В реестре Национальной платёжной корпорации по состоянию на 1 сентября 2026 года указаны 15 организаций для QR-платежей и 16 для переводов по номеру мобильного телефона. Это отдельные списки сервисов. Участие организации не означает, что каждый торговый QR, функция банковского приложения или интеграция PSP поддерживает вашу схему покупки. Реестр участников НПК.
НПК описывает межбанковский QR как сервис оплаты товаров и услуг физическим лицом бизнесу со статическими и динамическими кодами. Переводы по номеру телефона описаны отдельно как переводы между физическими лицами. Поэтому успешный личный перевод не подтверждает возможность коммерческого приёма или деловых выплат. Описание сервисов НПК.
Попросите потенциального эквайера точно назвать торговый сервис в предложении. Выясните, используется ли межбанковский QR, собственная схема банка или оба варианта. Затем запросите список приложений плательщиков, поддерживаемых именно этой схемой, и шаги активации для вашего бизнеса. Уже установленный на кассе QR нужно проверить: расширение сети участников не означает автоматического обновления его возможностей.
Проверьте именно то изменение оплаты, которое нужно бизнесу
Рассмотрим условного продавца с физическим магазином и сайтом. Он хочет упростить оплату, сохранив покупателей с разными банковскими приложениями. Каждому кандидату стоит дать одинаковое задание:
- Покажите одну покупку через два нужных приложения плательщика, используя предлагаемый торговый счёт и QR-сервис. Зафиксируйте название продавца и сумму, которые видит каждый клиент.
- Продемонстрируйте покупку на сайте с телефона. Выясните, поддерживается ли этот канал, как клиент открывает платёжное приложение и возвращается к заказу.
- Объясните, какие договоры приёма, торговые счета и операционные инструменты останутся необходимыми после перехода.
Третий вопрос помогает не потерять коммерческий смысл за убедительной демонстрацией. Единый QR полезен, только если продавец понимает, что именно он объединяет. Сохраняйте существующие способы приёма, пока замена не согласована и не проверена на нужных покупательских сценариях.
В это же задание включите подтверждение заказа и возвраты. Уточните, какой результат на стороне продавца разрешает исполнение и как возврат связан с первоначальной покупкой. Возврат покупателю и отдельный платёж поставщику имеют разные деловые основания; проверяйте их отдельно.
Начните требования к выплатам в KZT с получателя
Для деловых выплат в KZT сначала определите, кто получает деньги и почему: оплата счёта поставщика, возврат покупателю или другое конкретное обязательство. Укажите правовой статус получателя, счёт назначения, ожидаемую сумму и частоту. Попросите показать соответствующий бизнес-сервис, не ограничиваясь экраном потребительского перевода.
Казахстанские правила внутренних безналичных платежей предусматривают для соответствующих платёжных документов сведения о получателе, счёте, банке, налоговой идентификации и назначении платежа. Они также допускают замену определённых реквизитов бенефициара альтернативным идентификатором в соответствии с требованиями платёжной системы. На практике нужно подтвердить данные, необходимые выбранному сервису. Правила Национального Банка № 208, пункты 7 и 7-1.
Запросите образец формы получателя и платёжного поручения. Проверьте, как валидируются счёт и личность получателя, кто указывает код бенефициара и код назначения платежа, как исправляются ошибки. Попросите примеры отклонённого поручения и возвращённого платежа со статусом, пояснением и движением баланса, которые увидит ваша команда.
Уточните, где деньги становятся доступными
Для приёма согласуйте счёт получателя, валюту расчётов, удержания и сроки. Для выплат — счёт пополнения, доступный баланс, окна обработки и порядок возврата средств. Сравнивайте предложения на одинаковых ожидаемых объёмах и суммах операций.
Международному бизнесу стоит заранее определить договорное юридическое лицо и место получения расчётов. Правила валютных операций Казахстана предусматривают предоставление соответствующих документов или сведений; для операций по договорам, требующим учётного номера, также предусмотрена идентификация договора. Эти условия необходимо оценить применительно к конкретной схеме. Внутренний QR-приём сам по себе не подтверждает наличие трансграничного расчётного сервиса. Правила Национального Банка № 40, пункты 3 и 5.
Роль PayStar
PayStar предоставляет информацию для сравнения платёжных решений и, если это согласовано, технический слой для подключения и управления ими. PayStar не является банком или поставщиком платёжных услуг и не принимает, не хранит и не осуществляет расчёты по средствам клиентов или бизнеса от своего имени.
Вы выбираете платёжного провайдера и заключаете с ним прямой договор. Провайдер обрабатывает платежи и выполняет расчёты по этому договору. Доступность услуги, необходимые разрешения и коммерческие условия проверяются для вашей компании и задачи. Описание метода в статье не означает, что он доступен через PayStar именно вашему бизнесу.
Информация о платёжных вариантах бесплатна. Обработка платежей и согласованные технические услуги имеют отдельные коммерческие условия.
Официальные источники и рамки исследования
- НПК — Участники МСМП
- НПК — Межбанковская система мобильных платежей
- Национальный Банк — Правила № 208
- Национальный Банк — Правила № 40
Проверка источников: 8 октября 2026. Дата выгрузки остаётся 14 сентября 2026. Описания местных систем дают контекст, а не подтверждение возможностей конкретного провайдера.