Сравнивая платёжных провайдеров в Таджикистане, начните со стороны продавца: кто получает деньги, чем платит покупатель и что может сверить бухгалтерия. Успешный личный перевод отвечает лишь на часть вопросов. Единый QR даёт общий интерфейс оплаты, но эквайринг, цена, отчётность и деловые выплаты требуют отдельных условий.
Числа для предметного сравнения провайдеров
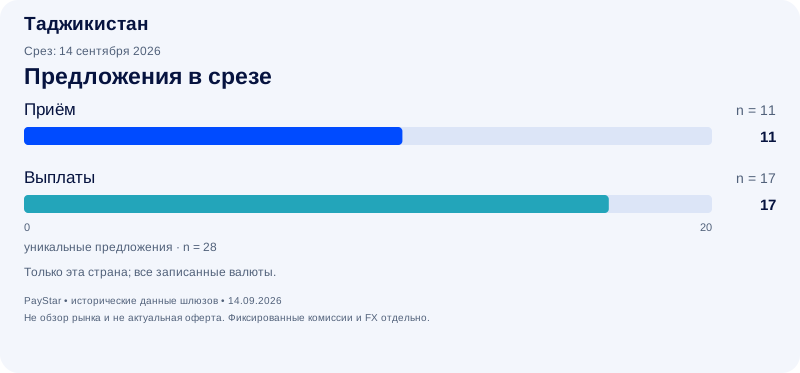
Мы разобрали исторические платёжные предложения, связанные только с этой страной. Всего уникальных записей: 28. Приём платежей: 11; выплаты: 17. На их основе можно предметно сравнить стоимость платежей, доступность денег и операционные требования. Предложения с несколькими странами исключены из расчётов: таких записей 80.
Источник — выгрузка PayStar от 14 сентября 2026 года с данными, предоставленными платёжными шлюзами. Агрегаты пересчитаны, но коммерческие заявления независимо не подтверждены. Это историческая выборка, а не обзор рынка, число PSP или методов, доказательство действующих подключений или текущей доступности. Условия могут меняться еженедельно и чаще. Независимые связи страны, валюты и метода не подтверждают все возможные платёжные маршруты. Число предложений по направлениям и график расчётных сроков охватывают все записанные валюты. Только сравнение процентов ниже ограничено записями комиссий в TJS.

Что показывают записанные процентные компоненты в TJS
Мы считаем среднее арифметическое явно указанных процентных компонентов в TJS, с одинаковым весом каждого сопоставимого предложения. Запись включена только при совпадении структурированного процента с одним однозначным процентом в исходном описании комиссии. Другая валюта комиссии, пропущенный процент и неоднозначное описание исключены.
Также исключены проценты с оговорками «от», диапазонами, тарифными ступенями и явно ограниченными категориями клиентов. Точный номинальный процент может остаться в выборке при фиксированном минимуме или максимуме комиссии; эти ограничения всё равно влияют на итоговое списание.
| Направление | n | Среднее | Медиана | Диапазон |
|---|---|---|---|---|
| Приём | 11 | 6,42% | 6,5% | 5–7,5% |
| Выплаты | 10 | 2,76% | 2,5% | 2–4% |

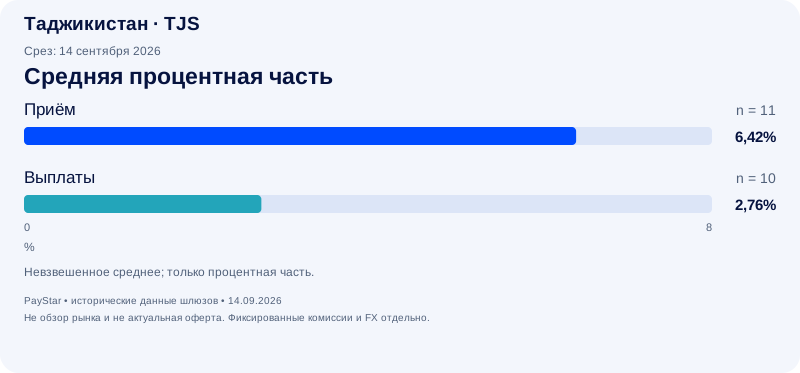
Это процентные компоненты, а не полная цена платежа. Отдельно нужно учитывать фиксированные комиссии, FX, налоги, резервы, минимумы, возвраты и другие нестандартные операции. Выборка не взвешена по обороту, не содержит измеренной конверсии и не позволяет ранжировать качество провайдеров. Малые или недостаточно независимые группы не публикуются.
Условный расчёт для одного платежа
Возьмём условный платёж 100 TJS; это не типичный чек рынка. Применение округлённых средних из таблицы даёт:
- Приём: 100 TJS × 6,42% = 6,42 TJS.
- Выплаты: 100 TJS × 2,76% = 2,76 TJS.
Каждая строка — отдельное направление, а не общая цена комплексной услуги. Расчёт показывает только процентную часть. До расчёта чистой выручки запросите актуальные условия для вашего чека, оборота, модели бизнеса и валюты расчётов.
Важно, когда деньги становятся доступны

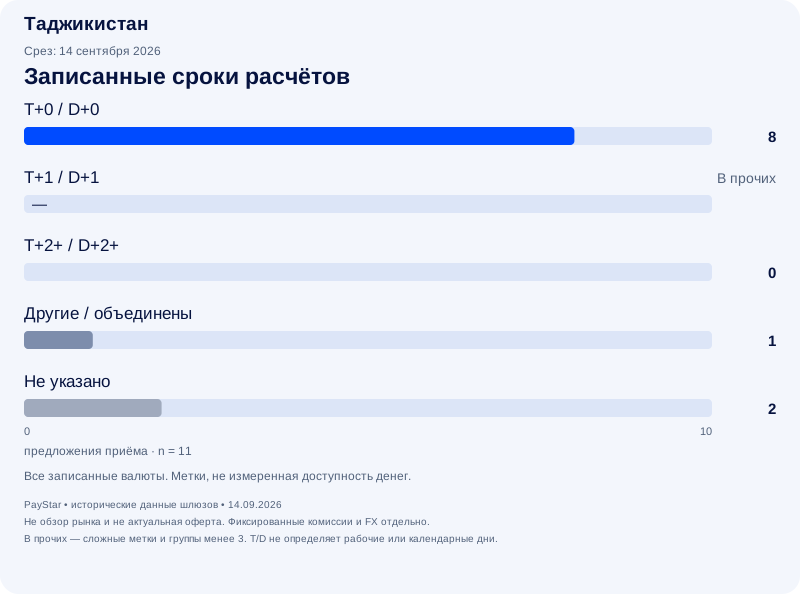
Успешное уведомление об оплате и деньги, доступные бизнесу, — разные события. Используйте записанные сроки как вопросы к провайдеру: что запускает отсчёт, какой действует cut-off, учитываются ли выходные, на какой счёт приходят средства и могут ли резерв или проверка отложить доступность?
Для выплат согласуйте предфинансирование, проверку получателя, обработку отказов и отражение вернувшихся денег в остатке. Срок расчётов по приёму не доказывает время завершения выплаты.
Пример планирования денежного буфера
Если бизнес должен ежедневно финансировать обязательства на 10 000 TJS, разрыв в один день требует 10 000 TJS, в три дня — 30 000 TJS. Дополнительный буфер составляет 20 000 TJS. Это условная модель постоянного потока без комиссий, резервов и колебаний, а не наблюдаемое обещание сроков расчётов.
Единый QR: сравнивайте сервис для бизнеса за кодом
Национальный банк Таджикистана описывает Единый QR как общий формат торговых платежей через банковские приложения и кошельки. Межбанковские операции проходят через модуль мгновенных платежей автоматизированной системы межбанковских денежных переводов, который НБТ описывает как работающий непрерывно. НБТ: вопросы о Едином QR.
Для предлагаемого приёма попросите показать конкретный QR продавца в приложениях вашей аудитории. Включите оплату из приложения обслуживающей организации и другой участвующей организации. Зафиксируйте получателя, показанного покупателю, и подтверждение, которое получает бизнес по каждой операции.
Это практическое испытание. Оно должно установить, предлагается ли торговый эквайринг, какие приложения участвуют именно в этой схеме и как успешный платёж отражается в учёте продавца. Скриншота перевода у покупателя для этого недостаточно.
Комиссия покупателя и расходы продавца — разные величины
В FAQ Единого QR НБТ указывает, что финансовая организация и продавец не взимают с покупателя комиссию за такую оплату. Утверждение относится к покупателю. Оно не определяет полную коммерческую стоимость договора эквайринга для бизнеса. НБТ: вопрос 6 о комиссии.
Запросите подробный расчёт для продавца: комиссию приёма, обслуживание счёта или сервиса, порядок возвратов и перевод денег на нужный расчётный счёт. Уточните, удерживаются ли расходы с каждой операции, вычитаются из расчётов или выставляются отдельным счётом. Подтвердите условия конкретного продукта и бизнеса.
Используйте простой вымышленный тест: заказ стоит 500 TJS, покупатель платит 500 TJS. Попросите показать его в отчёте продавца, банковском счёте и отдельном счёте за услуги, если он есть. Если согласована комиссия, найдите соответствующую запись. Если её нет, получите подтверждение границ бесплатности. Пример не предполагает реального тарифа.
Полезный результат — понятная схема валовых поступлений, удержаний и доступных средств, которую финансовая команда может воспроизвести.
Проверяйте Korti Milli для своего канала продаж
Для Korti Milli тоже нужен конкретный запрос на приём. Например, Alif отдельно описывает торговый POS/QR-эквайринг и интернет-приём; в разделе интернет-эквайринга прямо указана поддержка Korti Milli. Это опубликованные описания продуктов банка, а не заявление о возможностях неназванных офферов из исследования PayStar. Торговый эквайринг Alif, интернет-эквайринг Alif.
Для кандидатов запросите поддерживаемых эмитентов и карточные продукты в нужном канале. Проверьте платёжный путь, подтверждение личности, лимиты, отмену и возврат. Установите функции по вашему договору: карта, принимаемая терминалом, не обязательно работает в любой онлайн-интеграции.
Личные переводы на карту оставьте отдельным сценарием. Бизнесу нужен однозначно определяемый торговый платёж с согласованными записями и порядком решения споров. Возможность отправить деньги на карту ещё не создаёт такую договорную схему.
| Сценарий | Что подтвердить |
|---|---|
| Приём через Единый QR | Продавца-получателя, участвующие приложения и подтверждение операции |
| Приём Korti Milli | Канал, эмитентов/продукты и согласованную процедуру возврата |
| Учёт продавца | Валовую сумму, комиссии, ссылку на расчёт и зачисление на счёт |
| Деловые выплаты TJS | Тип получателя, реквизиты, источник средств и подтверждение завершения |
Испытайте выплаты TJS отдельно, включая другой банк
Вопрос приёма денег отличается от задачи выплаты допустимому получателю. Обзор НБТ за январь–июнь 2026 года различает внутрибанковские расчёты, прямые корреспондентские отношения и операции через счета в центральном банке. Поэтому важно установить предлагаемый путь, а не считать все переводы TJS операционно одинаковыми. НБТ: обзор платёжной системы.
Постройте тест выплаты вокруг реальной цели: оплаты поставщика или согласованного возврата клиенту. Подтвердите допустимые категории получателей, необходимые банковские или карточные реквизиты, валюту пополнения, лимиты и доказательства поступления. Запросите отдельные примеры внутри одной организации и между организациями, если сервис это поддерживает.
Уточните обработку отклонённых реквизитов, задержанного подтверждения или возвращённого платежа. Определите ответственного за расследование, идентификатор для бухгалтерии и связь с исходным заказом. Исходящий перевод не должен автоматически закрывать незавершённый возврат во внутреннем учёте.
Если бизнес или казначейский счёт находится за рубежом, отдельно проверьте договорное лицо, принимающий счёт, допустимую деятельность, конвертацию и дальнейший перевод. Эта статья не подтверждает доступность иностранным продавцам или трансграничных расчётов.
Роль PayStar
PayStar предоставляет информацию для сравнения платёжных решений и, если это согласовано, технический слой для подключения и управления ими. PayStar не является банком или поставщиком платёжных услуг и не принимает, не хранит и не осуществляет расчёты по средствам клиентов или бизнеса от своего имени.
Вы выбираете платёжного провайдера и заключаете с ним прямой договор. Провайдер обрабатывает платежи и выполняет расчёты по этому договору. Доступность услуги, необходимые разрешения и коммерческие условия проверяются для вашей компании и задачи. Описание метода в статье не означает, что он доступен через PayStar именно вашему бизнесу.
Информация о платёжных вариантах бесплатна. Обработка платежей и согласованные технические услуги имеют отдельные коммерческие условия.
Официальные источники и рамки исследования
Проверка источников: 8 октября 2026. Дата выгрузки остаётся 14 сентября 2026. Описания местных систем дают контекст, а не подтверждение возможностей конкретного провайдера.