Выбор платёжных провайдеров в Танзании начинается с двух разных задач: связать полученные деньги с заказом и подтвердить отправку денег нужному получателю. Бизнесу могут требоваться обе, даже если покупатели и получатели используют знакомые сервисы мобильных денег. QR при оплате не объясняет, как будут работать возвраты, платежи поставщикам и расчёты с бизнесом. В Танзании это сравнение удобно строить вокруг TANQR — общего стандарта QR для продавцов — и Tanzania Instant Payment System (TIPS), которая обеспечивает взаимодействие финансовых учреждений. Практический вопрос: какие операции провайдер согласует, выполнит и сможет объяснить именно вашей компании.
Числа для предметного сравнения провайдеров
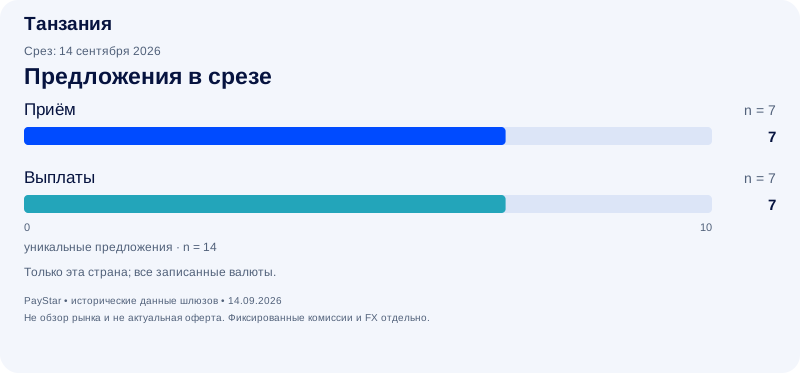
Мы разобрали исторические платёжные предложения, связанные только с этой страной. Всего уникальных записей: 14. Приём платежей: 7; выплаты: 7. На их основе можно предметно сравнить стоимость платежей, доступность денег и операционные требования. Предложения с несколькими странами исключены из расчётов: таких записей 71.
Источник — выгрузка PayStar от 14 сентября 2026 года с данными, предоставленными платёжными шлюзами. Агрегаты пересчитаны, но коммерческие заявления независимо не подтверждены. Это историческая выборка, а не обзор рынка, число PSP или методов, доказательство действующих подключений или текущей доступности. Условия могут меняться еженедельно и чаще. Независимые связи страны, валюты и метода не подтверждают все возможные платёжные маршруты. Число предложений по направлениям и график расчётных сроков охватывают все записанные валюты. Только сравнение процентов ниже ограничено записями комиссий в TZS.

Что показывают записанные процентные компоненты в TZS
Мы считаем среднее арифметическое явно указанных процентных компонентов в TZS, с одинаковым весом каждого сопоставимого предложения. Запись включена только при совпадении структурированного процента с одним однозначным процентом в исходном описании комиссии. Другая валюта комиссии, пропущенный процент и неоднозначное описание исключены.
Также исключены проценты с оговорками «от», диапазонами, тарифными ступенями и явно ограниченными категориями клиентов. Точный номинальный процент может остаться в выборке при фиксированном минимуме или максимуме комиссии; эти ограничения всё равно влияют на итоговое списание.
| Направление | n | Среднее | Медиана | Диапазон |
|---|---|---|---|---|
| Приём | 7 | 4,97% | 4% | 3,5–8% |
| Выплаты | 7 | 3,57% | 3,5% | 1,5–5,5% |

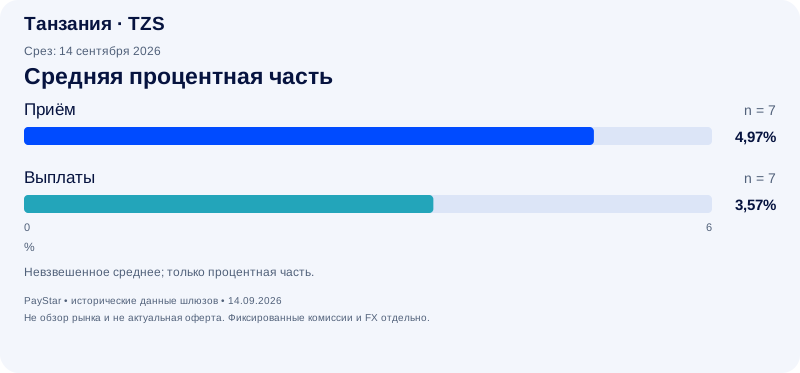
Это процентные компоненты, а не полная цена платежа. Отдельно нужно учитывать фиксированные комиссии, FX, налоги, резервы, минимумы, возвраты и другие нестандартные операции. Выборка не взвешена по обороту, не содержит измеренной конверсии и не позволяет ранжировать качество провайдеров. Малые или недостаточно независимые группы не публикуются.
Условный расчёт для одного платежа
Возьмём условный платёж 10 000 TZS; это не типичный чек рынка. Применение округлённых средних из таблицы даёт:
- Приём: 10 000 TZS × 4,97% = 497 TZS.
- Выплаты: 10 000 TZS × 3,57% = 357 TZS.
Каждая строка — отдельное направление, а не общая цена комплексной услуги. Расчёт показывает только процентную часть. До расчёта чистой выручки запросите актуальные условия для вашего чека, оборота, модели бизнеса и валюты расчётов.
Важно, когда деньги становятся доступны

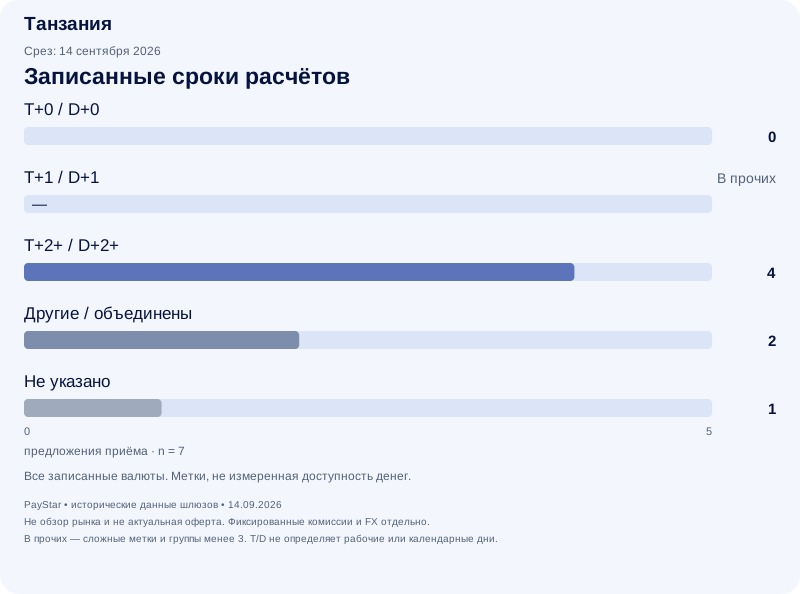
Успешное уведомление об оплате и деньги, доступные бизнесу, — разные события. Используйте записанные сроки как вопросы к провайдеру: что запускает отсчёт, какой действует cut-off, учитываются ли выходные, на какой счёт приходят средства и могут ли резерв или проверка отложить доступность?
Для выплат согласуйте предфинансирование, проверку получателя, обработку отказов и отражение вернувшихся денег в остатке. Срок расчётов по приёму не доказывает время завершения выплаты.
Пример планирования денежного буфера
Если бизнес должен ежедневно финансировать обязательства на 1 000 000 TZS, разрыв в один день требует 1 000 000 TZS, в три дня — 3 000 000 TZS. Дополнительный буфер составляет 2 000 000 TZS. Это условная модель постоянного потока без комиссий, резервов и колебаний, а не наблюдаемое обещание сроков расчётов.
Что TANQR объясняет о приёме платежей
Стандарт TANQR Банка Танзании описывает оплату в местной валюте по QR, который показывает продавец. Статический код используется повторно; сумму вводит покупатель. Динамический код создаётся для отдельной операции и включает её сумму.
Для продавца это различие влияет на путь покупателя и сопоставление поступлений с заказами. Попросите кандидата показать реальную оплату: какие приложения сканируют код, что видит покупатель, откуда берётся сумма и как ваша система получает подтверждённый результат. Сам стандарт QR не устанавливает эти детали для каждого провайдера.
Рассмотрим условный магазин с двумя заказами по 30 000 TZS. Общая сумма поступлений 60 000 TZS не объясняет, какой платёж относится к какому заказу. Попросите показать связь номера заказа, идентификатора операции провайдера, суммы и окончательного статуса. Добавьте повторное уведомление и незавершённую оплату. Полезный результат проверки — история заказа, которую можно восстановить, особенно когда сотрудникам нужно разобраться с обращением покупателя.
Совместимость систем и согласованный продукт — разные вопросы
Отчёт Банка Танзании о национальных платёжных системах за 2025 год описывает приём TANQR через банки и операторов мобильных денег. В нём отдельно выделены платежи продавцам и выплаты от бизнеса физическим лицам, включая зарплаты. Это разные операционные задачи внутри общей платёжной системы.
Требования к приёму стройте вокруг покупки: канал клиента, сумма заказа, подтверждение, возврат и сверка. Требования к выплатам — вокруг получателя и назначения денег: допустимое направление, реквизиты, финансирование, лимиты и подтверждение завершения. Уточните, какие части входят в одно соглашение, а для каких требуется отдельный продукт или согласование.
Это рекомендация по отбору кандидатов, а не утверждение, что в Танзании каждый бизнес обязан заключать два договора. Важно письменно определить объём услуг. Возможность провайдера принять платёж покупателя сама по себе не доказывает, что он сможет выполнить нужный вам сценарий зарплатных выплат или оплаты поставщикам.
Используйте требования подключения для проверки кандидатов
Руководство M-Pesa по подключению бизнеса в Танзании даёт конкретный открытый пример. Оно описывает проверку заявки, согласование тарифной модели и подписание договора. При подключении API выбранный продукт должен соответствовать заявке бизнеса. Руководство также предусматривает тестирование платежей, возвратов, сверки, клиринга и запросов по операциям.
Используйте эти категории как вопросы к любому PSP из короткого списка. Запросите перечень документов компании и уточните, подходят ли ваша страна регистрации, деятельность и назначения платежей. Затем согласуйте небольшой приёмочный тест, прежде чем планировать масштабное подключение.
Для приёма проверьте успешную покупку, возврат и платёж с запоздавшим результатом. Для выплат попросите показать проверку получателя, сообщение об отклонённой операции и различие между невыясненным и завершённым переводом. Это предлагаемые тесты: они не означают, что каждый провайдер предоставляет одинаковые функции и статусы.
Пример M-Pesa показывает документированный процесс конкретного оператора. Это не рекомендация этого оператора и не доказательство того, что какое-либо предложение в записях PayStar использует его услуги.
Сравните финансирование выплат и расчёты с бизнесом отдельно
Полезное сравнение прослеживает движение денег через всю операцию. Для приёма выясните, когда деньги становятся доступны бизнесу, на какой счёт поступает расчёт, как отражаются комиссии и как возвраты меняют остаток. Для выплат в TZS уточните способ пополнения отправляющего баланса, необходимый остаток и влияние неуспешных или невыясненных переводов на доступные для повторного использования средства.
Международные требования формулируйте отдельно. Банк Танзании сообщает, что в 2025 году TIPS расширили для входящих международных денежных переводов на местные банковские счета и мобильные кошельки. Это конкретное развитие инфраструктуры не доказывает, что ваша компания сможет принимать международные платежи или выводить выручку за рубеж через любого кандидата. Запросите поддерживаемое направление, стороны, валюты, документы и договорные условия именно для вашей схемы. Источник: годовой отчёт BoT, раздел 2.3.
Роль PayStar
PayStar предоставляет информацию для сравнения платёжных решений и, если это согласовано, технический слой для подключения и управления ими. PayStar не является банком или поставщиком платёжных услуг и не принимает, не хранит и не осуществляет расчёты по средствам клиентов или бизнеса от своего имени.
Вы выбираете платёжного провайдера и заключаете с ним прямой договор. Провайдер обрабатывает платежи и выполняет расчёты по этому договору. Доступность услуги, необходимые разрешения и коммерческие условия проверяются для вашей компании и задачи. Описание метода в статье не означает, что он доступен через PayStar именно вашему бизнесу.
Информация о платёжных вариантах бесплатна. Обработка платежей и согласованные технические услуги имеют отдельные коммерческие условия.
Официальные источники и рамки исследования
- Bank of Tanzania: TANQR Code Standard 2022
- Bank of Tanzania: National Payment Systems Annual Report 2025
- Vodacom M-Pesa: Tanzania business onboarding
Проверка источников: 8 октября 2026. Дата выгрузки остаётся 14 сентября 2026. Описания местных систем дают контекст, а не подтверждение возможностей конкретного провайдера.