Покупателю — удобная оплата. Бизнесу — понятная стоимость и доступные деньги. В Индонезии эти задачи стоит обсуждать вместе: способ оплаты, фиксированная комиссия и условия сеттлмента могут влиять на результат сильнее, чем одна ставка на первом экране.
Мы собрали коммерческий срез из заявлений шлюзов и вопросы, с которыми удобнее выбирать партнёра. Внутри — 75 записанных предложений, комиссии на приём и выплаты, сроки расчётов, особенности QRIS и требования к законному подключению.
75 предложений — отправная точка для сравнения
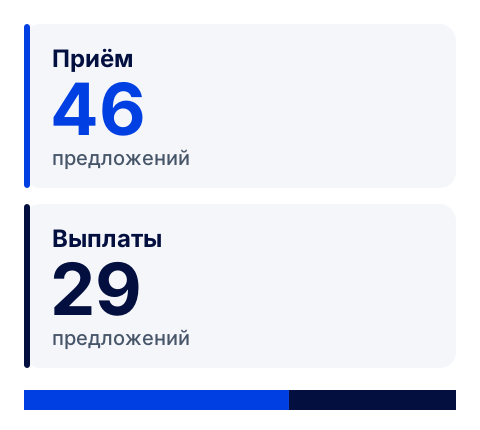
В срезе на 14 сентября 2026 года — 75 уникальных записей предложений, относящихся только к Индонезии: 46 на приём платежей и 29 на выплаты. Это объём сохранённой выборки, а не количество независимых шлюзов, действующих подключений или одобренных маршрутов.
Начните с вашего сценария: разовые покупки, регулярные счета, возвраты или массовые выплаты. Для каждого запросите отдельное предложение с валютой, способом оплаты и требованиями к компании. Связи страны, валют и методов в каталоге независимы; их наличие само по себе не подтверждает доступность нужной комбинации.
Ставка становится полезной, когда известен полный тариф
Средняя заявленная процентная часть комиссии в IDR — 3,16% на приём, n=46, и 2,10% на выплаты, n=26. Это простое среднее по записям с явным процентом, без взвешивания по обороту. В трёх предложениях на выплаты явный процент отсутствует; они не включены в расчёт.
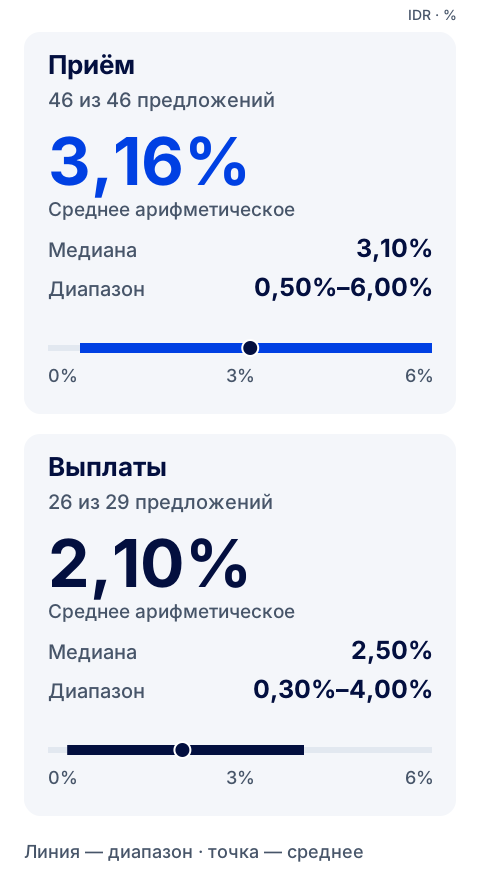
Посмотрите и на фиксированную часть: она указана в 14 из 46 процентных предложений на приём — 5 000–7 000 IDR, и в 22 из 26 на выплаты — 4 500–7 000 IDR. Эти суммы не включены в средние проценты. Отсутствие заполненного фиксированного компонента не доказывает отсутствие дополнительных сборов.
Для небольшого чека это существенно. Учебный пример, не оффер: фиксированные 5 000 IDR составляют 5% от платежа 100 000 IDR и 0,5% от 1 000 000 IDR — ещё до процентной комиссии. Сравнивайте итоговую стоимость на вашем распределении чеков, включая возвраты, FX, налоги, перевод расчётного остатка и резерв.
T+0: уточните, когда деньги действительно доступны
Метка T+0/D+0 встречается в 24 из 46 предложений на приём. Остальные записи содержат T+1/D+1 — 10, T+3/D+3 — 9 и T+7/D+7 — 3. Это формулировки шлюзов, а не подтверждённая скорость поступления денег бизнесу.
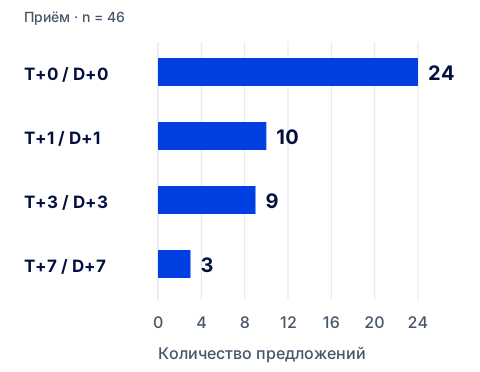
Попросите зафиксировать, что означает T или D: успешный платёж, закрытие реестра или одобрение расчёта. Затем уточните cut-off и часовой пояс, календарные или рабочие дни, минимальную сумму перевода, резерв и валюту зачисления. Быстрое подтверждение покупки и доступность расчётного остатка — разные события.
Короткая строка на обложке «3,16% / 2,10% · T+0» объединяет два средних показателя и отдельную метку срока из выборки. Это не единый тариф и не обещание получить все три условия в одном предложении.
QRIS и BI-FAST: выбирайте под путь покупателя
QRIS — национальный стандарт QR-платежей. Для бизнеса важны регистрация у допущенного провайдера, подтверждение суммы и заказа, возврат и сверка. Поддержка стандарта платёжной системой не доказывает, что конкретное историческое предложение подходит вашему сайту, отрасли или юридическому лицу. Bank Indonesia: QRIS.
Отдельно проверьте новый тарифный контекст. Bank Indonesia объявил с 1 октября 2026 года расширение MDR QRIS 0% на платежи до 100 000 IDR для всех категорий торговцев; для микробизнеса сохраняется порог 500 000 IDR. На дату редакционной проверки, 29 сентября, эта дата ещё не наступила. Это правило MDR, а не подтверждение полной бесплатности сервиса шлюза. Запросите разбивку цены и применение правила к вашей категории. Официальное объявление BI от 17 августа 2026.
BI-FAST — инфраструктура розничных переводов в реальном времени, работающая 24/7. Такая характеристика сети не гарантирует T+0 у шлюза и не подтверждает трансграничный расчёт. Если провайдер предлагает банковский перевод, уточните конкретную сеть, назначение счёта и способ сопоставления платежа с заказом. Bank Indonesia: BI-FAST.
Лимиты и конверсия: вопросы до интеграции
Поля лимитов присутствуют во всех 75 предложениях, но из них нельзя составлять один общий диапазон для любого клиента. Согласуйте минимальный и максимальный чек по каждому методу, дневные ограничения, лимиты получателя и поведение при превышении суммы. Для выплат отдельно уточните требования к владельцу счёта, проверку имени и стоимость неуспешной операции.
Измеренной средней конверсии в источнике нет. Есть отдельное заявление шлюза, однако нет сопоставимой транзакционной статистики с периодом и знаменателем. Вместо обещанного процента запросите результаты для вашей отрасли, устройств и метода: начатая оплата → подтверждённый платёж → доступные средства. Уточните, как учитываются повторные попытки, истёкшие QR-коды и незавершённые переводы.
До выбора партнёра полезно получить пример реестра: номер заказа, идентификатор транзакции, статус, валюта, комиссия, возврат и дата расчёта. Это позволит сравнить не только стоимость, но и будущую работу финансовой команды.
Лицензии и требования властей Индонезии
С 31 марта 2026 года действует PBI №10/2025. Для деятельности PJP требуется применимое разрешение Bank Indonesia; проверяйте именно разрешённый набор услуг и текущий статус компании. Ранее выданные разрешения сохраняются в рамках переходных правил. Лицензия провайдера не заменяет разрешений, необходимых вашему продукту. Bank Indonesia: PBI №10/2025.
Подготовьте сведения о компании, владельцах, продукте, покупателях и движении средств для проверки провайдером. Техническая интеграция не освобождает стороны от требований к платежам. Для обработки за пределами Индонезии правило предусматривает одобрение BI; конкретную архитектуру и применимость исключений нужно оценивать отдельно. PBI №10/2025, статья 122.
Онлайн-гемблинг запрещён; иностранная лицензия не превращает его в допустимый местный продукт. Прокуратура разъясняет применение норм ITE и статей 426–427 нового уголовного кодекса к организаторам и игрокам. Подбор платёжного варианта не является способом обойти запрет. Прокуратура Индонезии: разъяснение 2026 года.
Статья 119 PBI №10/2025 запрещает PSP использовать virtual currency как источник средств для обработки платежей и связывать её с платёжной обработкой. Это нельзя автоматически расширять до запрета всей регулируемой торговли криптоактивами. PBI №10/2025, статья 119.
Роль PayStar
PayStar не является организатором платежей. Мы предоставляем информацию и технологические решения; платёжный провайдер обрабатывает операции и проводит расчёты по прямому договору с бизнесом. Условия, доступность и решение о подключении подтверждаются отдельно.
PayStar работает только с законными продуктами, имеющими лицензии и разрешения, обязательные для их деятельности и территории. Это принцип работы PayStar, а не утверждение, что все 75 исторических предложений прошли проверку лицензии или подходят любому продукту. Каталог помогает начать предметный разговор; право оказывать услуги и допустимость бизнеса проверяются до запуска.
Получите детали по платёжным шлюзам в Индонезии
Отправьте Анастасии страну регистрации компании, описание продукта, средний чек, месячный объём и необходимые направления — приём, выплаты или оба. Укажите желаемые методы и валюту расчётов.
Вы сможете запросить комиссии и фиксированные сборы, лимиты, сроки и валюту расчётов, требования к продукту и документам. Информация предоставляется бесплатно; интеграция, обработка платежей и последующие услуги обсуждаются отдельно. Доступность и возможность подключения подтверждает провайдер.